04 November 2026
18:19 WITA
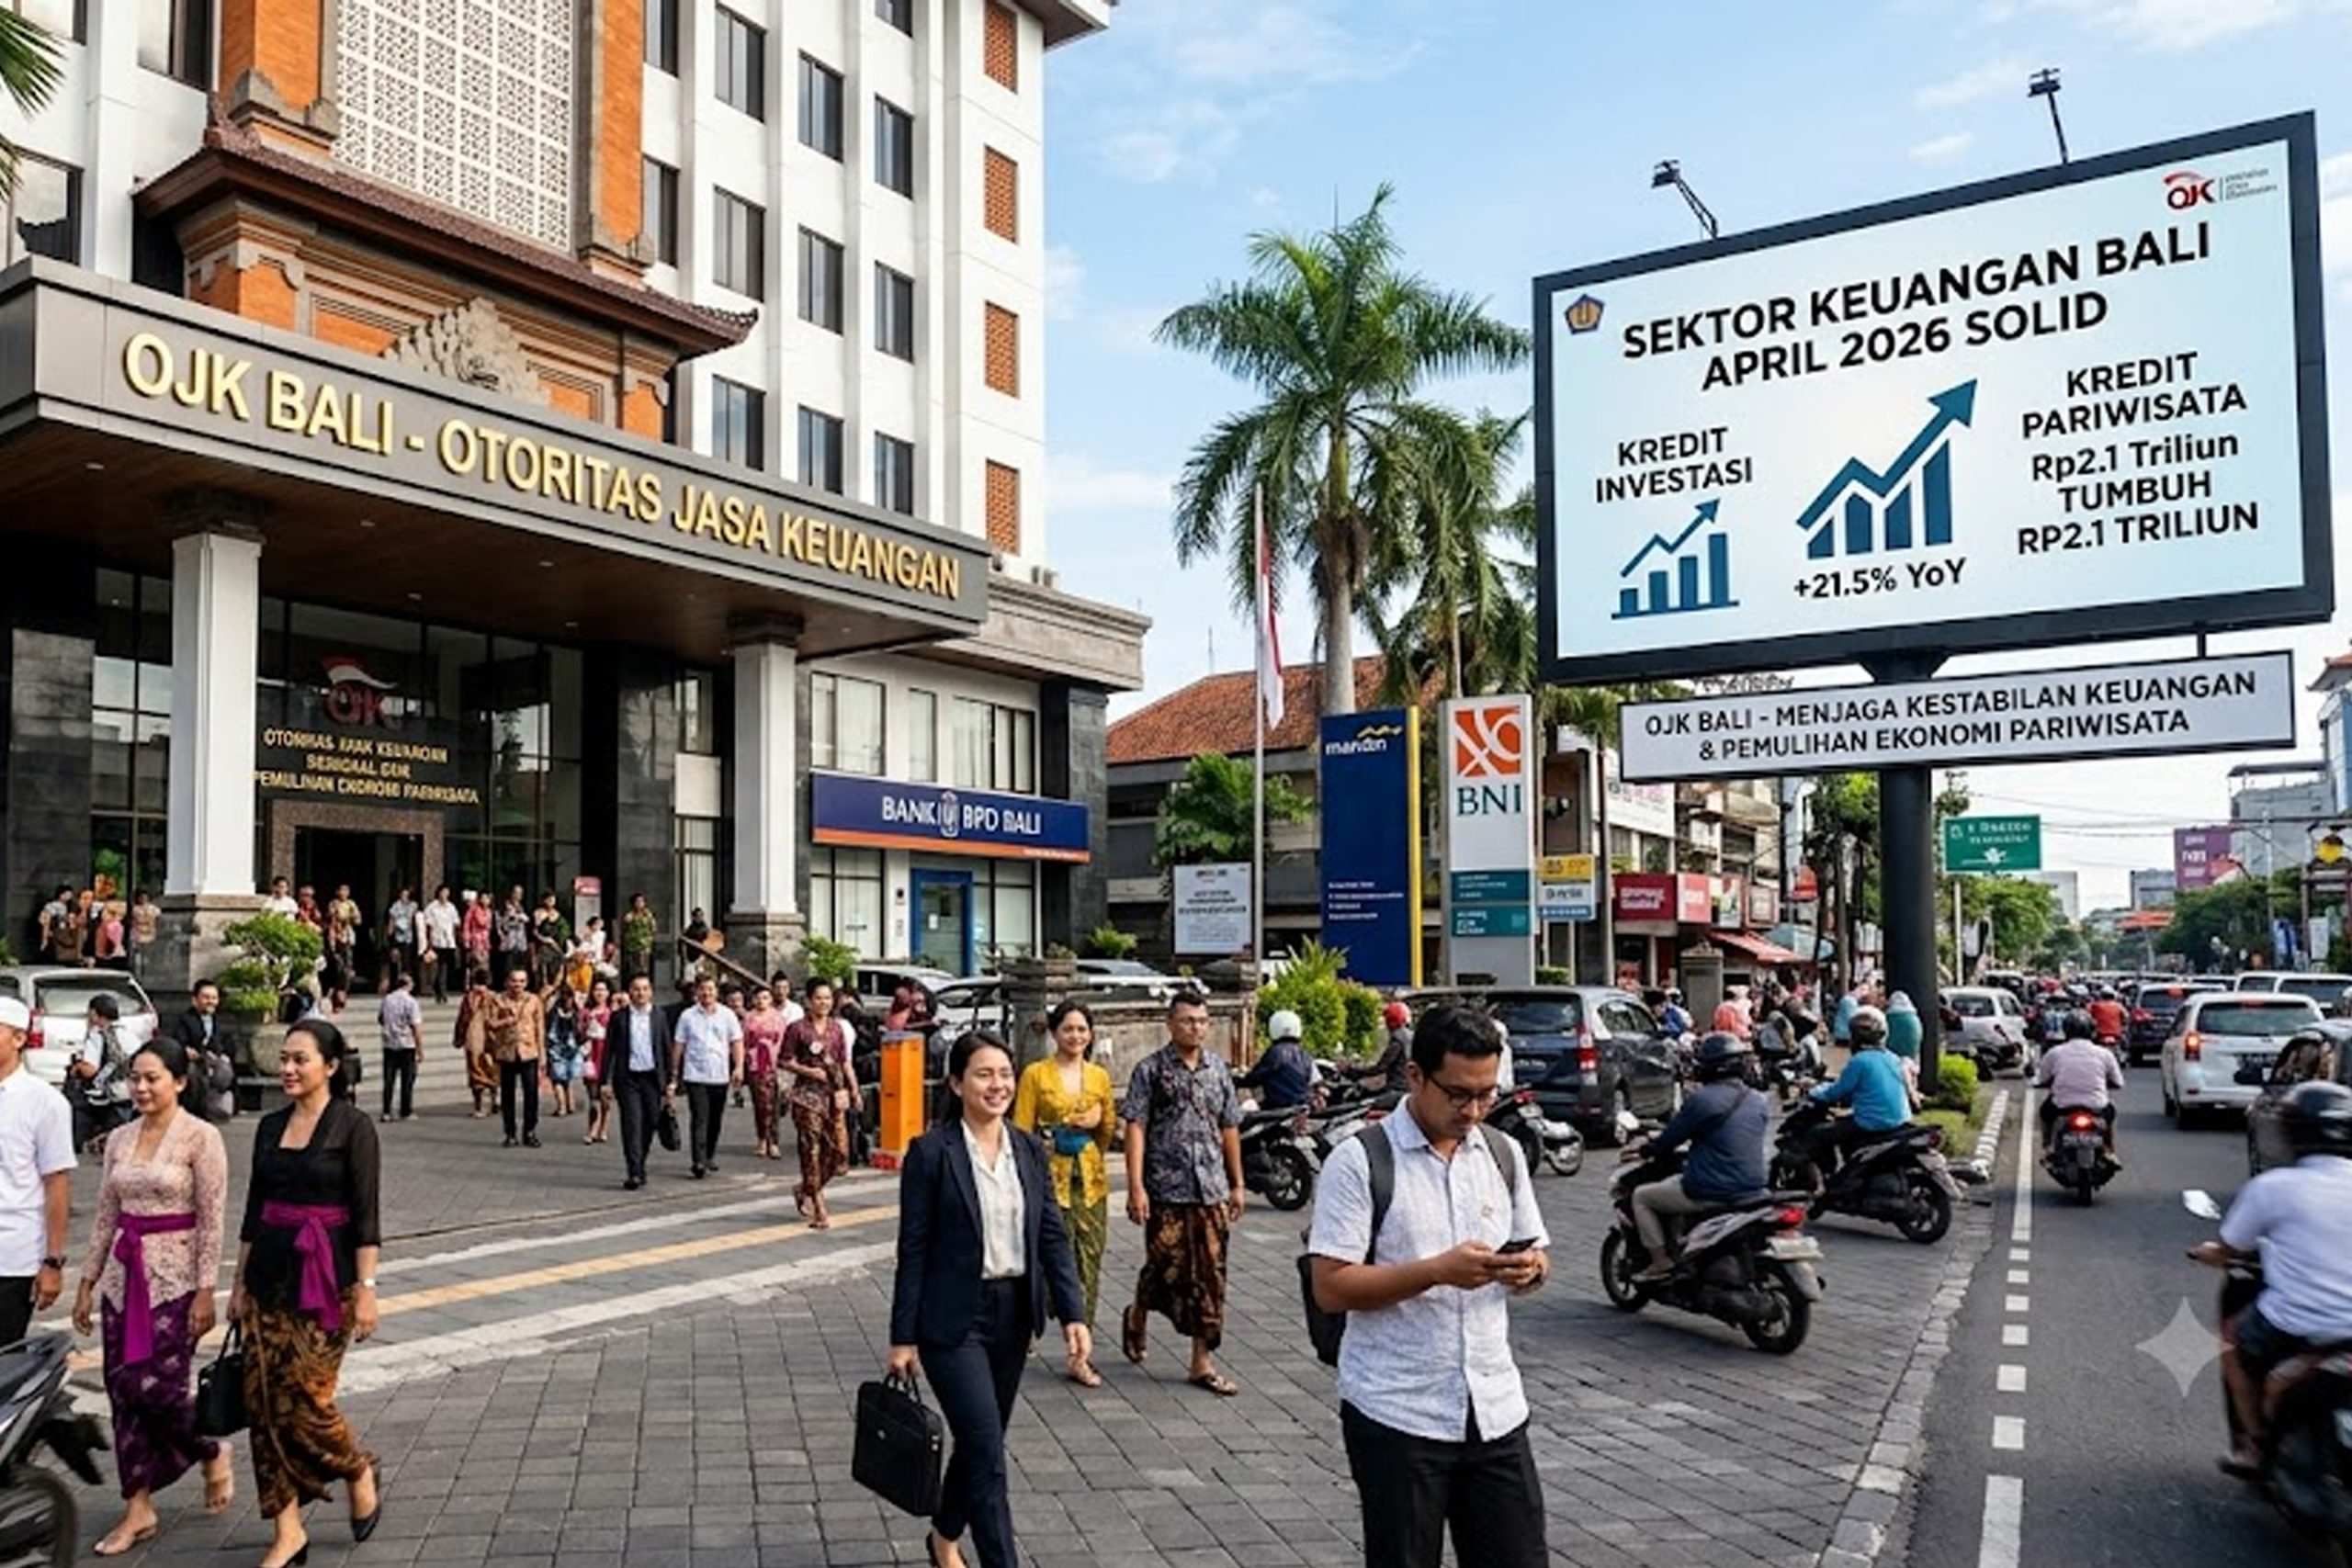
DENPASAR, Letternews.net – Stabilitas Sektor Jasa Keuangan (SJK) di Provinsi Bali hingga akhir April 2026 mencatatkan performa yang kokoh dan terjaga stabil. Otoritas Jasa Keuangan (OJK) Provinsi Bali menilai pertumbuhan ini menjadi motor penggerak utama aktivitas perekonomian daerah di tengah dinamika ekonomi global maupun domestik. Kondisi positif tersebut tecermin dari penguatan kinerja sektor perbankan, pasar modal, hingga Industri Keuangan Non-Bank (IKNB).
Fungsi intermediasi perbankan—mencakup Bank Umum dan Bank Perekonomian Rakyat (BPR)—di Bali tumbuh positif dengan profil risiko yang sehat serta likuiditas memadai. Penyaluran kredit berdasarkan lokasi bank tumbuh 6,41 persen secara tahunan (year-on-year/yoy) menjadi Rp121,00 triliun. Sementara itu, penyaluran kredit berdasarkan lokasi proyek melesat 9,14 persen yoy mencapai Rp147,64 triliun.
[irp]
Berdasarkan jenis penggunaannya, struktur pertumbuhan kredit tahunan masih didorong oleh peningkatan tajam pada sektor kredit investasi. Sektor ini tumbuh sebesar Rp6,11 triliun atau 16,82 persen yoy, mengonfirmasi kontribusi nyata perbankan dalam membiayai ekspansi usaha jangka panjang di Bali. Selanjutnya, kredit konsumsi tumbuh 4,68 persen yoy, sedangkan kredit modal kerja mengalami moderasi sebesar -1,63 persen yoy.
Jika ditinjau dari kategori debitur, perbankan Bali menunjukkan keberpihakan tinggi pada sektor ekonomi kerakyatan. Sebesar 51,26 persen total kredit disalurkan kepada sektor UMKM dengan pertumbuhan positif 5,23 persen yoy. Penyaluran ini didominasi oleh segmen usaha mikro sebesar 41,84 persen (tumbuh 11,10 persen yoy) dan segmen usaha kecil sebesar 37,99 persen.
Dari kacamata sektor ekonomi, pertumbuhan nominal kredit terbesar dicatatkan oleh Sektor Penyediaan Akomodasi dan Penyediaan Makan Minum (akmamin) yang meraup penambahan modal sebesar Rp2,10 triliun (tumbuh pesat 15,46 persen yoy).
“Pertumbuhan yang signifikan pada sektor akmamin tersebut mencerminkan geliat industri pariwisata Bali yang terus menguat pascapandemi, sehingga mendorong peningkatan kebutuhan pembiayaan pelaku usaha,” tulis rilis resmi OJK Provinsi Bali, Sabtu (4/7/2026).
Di sisi lain, penghimpunan Dana Pihak Ketiga (DPK) juga terjaga di zona hijau dengan pertumbuhan 6,64 persen yoy mencapai Rp207,54 triliun yang ditopang oleh kenaikan nominal tabungan masyarakat sebesar Rp7,40 triliun. Kualitas aset terpantau aman, ditandai penurunan rasio kredit bermasalah atau Non-Performing Loan (NPL) gross menjadi 2,60 persen (April 2025: 3,21 persen).
[irp]
Perkembangan memikat juga terlihat di sektor Pasar Modal. Jumlah investor di Provinsi Bali menembus angka 404.965 Single Investor Identification (SID) atau tumbuh double digit sebesar 32,06 persen yoy. Pertumbuhan tertinggi disumbang oleh SID Reksa Dana (31,75 persen yoy), dengan total nilai kepemilikan saham di Bali meroket 46,85 persen yoy mencapai Rp8,25 triliun.
Pada sektor industri keuangan non-bank, modal ventura melesat 28,53 persen yoy menjadi Rp117,62 miliar. Sementara pembiayaan melalui Fintech peer-to-peer (P2P) lending atau pinjaman online (pinjol) tumbuh signifikan sebesar 28,15 persen yoy dengan nilai penyaluran Rp2,20 triliun, meskipun OJK memberi catatan khusus atas naiknya Tingkat Wanprestasi 90 hari (TWP 90) menjadi 4,67 persen.
Guna mengimbangi masifnya pertumbuhan produk keuangan, OJK Provinsi Bali berkolaborasi dengan pemangku kepentingan lewat program GENCARKAN (Gerakan Nasional Cerdas Keuangan) dan inovasi taktis seperti program “OJK Ngiring ke Banjar”. Hingga Mei 2026, sebanyak 491 kegiatan edukasi telah digelar dan sukses menjangkau 452.393 peserta.
Mengenai pelindungan konsumen, sepanjang Januari hingga Mei 2026, Kantor OJK Provinsi Bali telah menerima 858 pengaduan masyarakat. Dari total tersebut, sektor P2P lending mendominasi dengan 492 pengaduan, disusul perbankan sebanyak 208 pengaduan. Mayoritas laporan didominasi oleh keluhan terkait perilaku petugas penagihan (debt collector) sebesar 31,24 persen serta masalah restrukturisasi kredit (17,60 persen).
OJK mengimbau krama Bali untuk selalu waspada terhadap tawaran investasi bodong dan pinjol ilegal dengan memegang prinsip Legal dan Logis (2L) sebelum bertransaksi.
Editor: Rudi